Bei Versicherungen sparen: Welche Versicherungen brauche ich wirklich?
Vieles ist teurer geworden: Lebensmittel, Energie, Miete, und auch viele Versicherungen. Dazu kommt bei manchen die Sorge um den Arbeitsplatz. Urlaub und Essengehen werden seltener, und irgendwann fällt der Blick auf die Versicherungsbeiträge. In meinen Beratungsgesprächen höre ich gerade sehr oft denselben Satz: „Ich muss sparen. Was kann ich kündigen?“
Ehrlich gesagt: Kaum jemand beschäftigt sich gern mit Versicherungen. Die Verträge liegen im Ordner, die Beiträge gehen jeden Monat ab, und solange nichts passiert, schaut man nicht hinein. Das verstehe ich gut. Genau deshalb ist jetzt ein guter Moment, einmal hinzuschauen.
Die gute Nachricht: Bei den meisten Menschen lassen sich die Kosten für Versicherungen spürbar senken, und oft wird der Schutz dabei sogar besser. Die wichtige Nachricht: Wer an der falschen Stelle kündigt, spart ein paar Euro im Monat und riskiert im Ernstfall seine Existenz. In diesem Ratgeber zeige ich Ihnen, wie Sie in der richtigen Reihenfolge vorgehen. Und Sie müssen sich danach nicht ständig damit beschäftigen.
Das Wichtigste in Kürze
- Kündigen Sie nie zuerst die Versicherungen, die Ihre Existenz schützen: Privathaftpflicht, Berufsunfähigkeitsversicherung und, wenn jemand von Ihnen abhängt, die Risikolebensversicherung.
- Am meisten sparen Sie meist durch doppelte Verträge, überflüssige Kleinversicherungen und alte, teure Tarife.
- Bei finanziellen Engpässen können Sie viele Verträge stunden, verkleinern oder beitragsfrei stellen, statt sie zu kündigen.
- Eine Kündigung lässt sich oft nicht rückgängig machen. Ein neuer Vertrag wird später teurer oder ist wegen der Gesundheit gar nicht mehr möglich.
- „Ich habe ja eine Versicherung“ heißt nicht, dass sie im Ernstfall reicht. Viele alte Verträge kosten mehr und leisten weniger als heutige Tarife.
- Einmal im Jahr oder alle zwei Jahre kurz drüberschauen genügt. Mit mir dauert das meist nur ein Online-Termin von etwa 30 Minuten.
Welche Versicherungen brauche ich wirklich?
Eine gute Faustregel lautet: Versichern Sie zuerst, was Sie finanziell ruinieren würde. Kleine Schäden, die Sie aus eigener Tasche bezahlen könnten, brauchen meist keine eigene Versicherung.
Diese Einteilung entspricht weitgehend der Einschätzung der Verbraucherzentralen. Wer genau was braucht, hängt von Ihrer Lebenssituation ab: Single, Familie, Eigentum, Beruf.
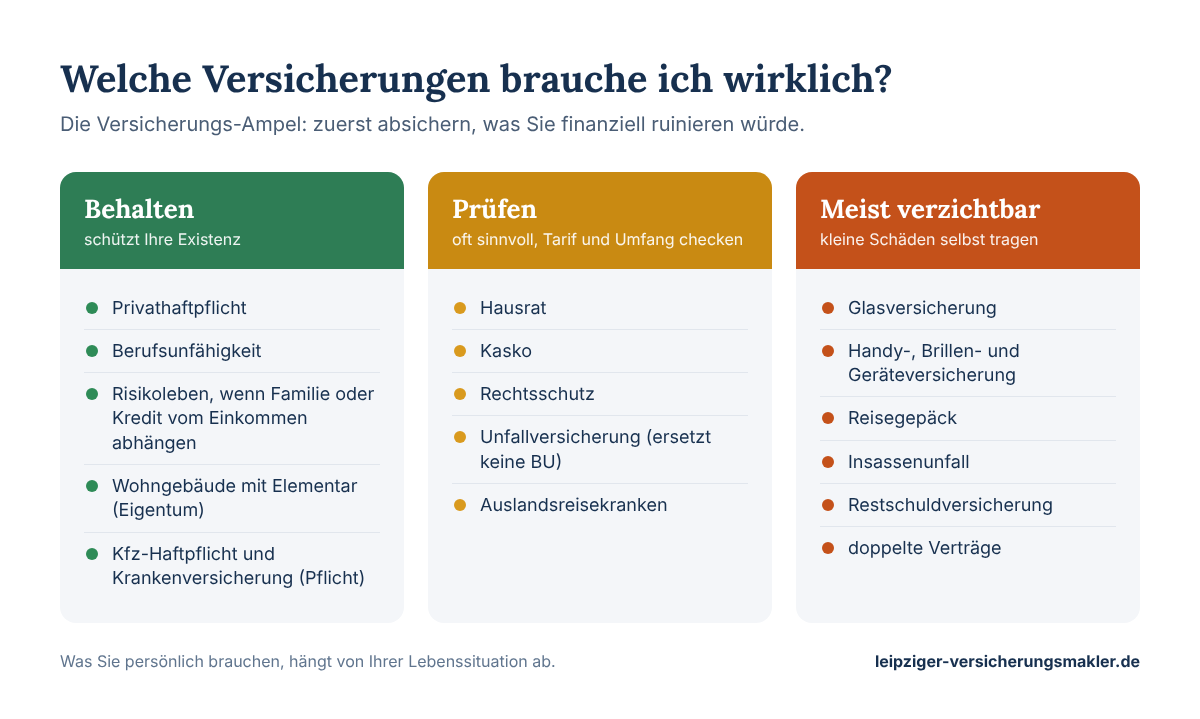
Grün: Diese Versicherungen sollten Sie behalten
- Privathaftpflichtversicherung: Wer einem anderen einen Schaden zufügt, haftet in unbegrenzter Höhe, auch mit künftigem Einkommen. Ein Verkehrsunfall als Radfahrer mit verletzter Person kann Millionen kosten. Ein guter Tarif kostet oft weniger als zehn Euro im Monat. Empfehlenswert sind mindestens 10 Millionen Euro Deckungssumme. → Privathaftpflicht vergleichen
- Berufsunfähigkeitsversicherung: Ihre Arbeitskraft ist bis zur Rente oft mehr als eine Million Euro wert. Die gesetzliche Erwerbsminderungsrente reicht in der Regel nicht zum Leben. Gerade wer Angst um sein Einkommen hat, sollte diesen Schutz nicht aufgeben. → Einkommensabsicherung
- Risikolebensversicherung, wenn Partner, Kinder oder ein Kredit von Ihrem Einkommen abhängen. Sie ist meist günstig und schützt Ihre Familie davor, im Todesfall die Wohnung oder das Haus zu verlieren. → Lebensversicherung
- Wohngebäudeversicherung (inklusive Elementarschutz), wenn Sie ein Haus besitzen. Ein Brand oder Wasserschaden ohne Versicherung kann das gesamte Vermögen kosten. Bei einer Finanzierung verlangt die Bank sie ohnehin. → Wohngebäude vergleichen
- Kfz-Haftpflicht ist Pflicht, wenn Sie ein Auto fahren.
- Krankenversicherung ist ebenfalls Pflicht. Ob gesetzlich oder privat besser passt und wo Zusatzversicherungen sinnvoll sind, klärt in meinem Expertennetzwerk Solveig Wuttke mit Ihnen.
Gelb: Diese Versicherungen sind oft sinnvoll, aber prüfen Sie Tarif und Umfang
- Hausratversicherung: Sinnvoll, wenn Sie Ihre Einrichtung nach einem Brand, Wasserschaden oder Einbruch nicht selbst ersetzen könnten. Häufig ist die Versicherungssumme zu hoch oder zu niedrig angesetzt, oder der Tarif ist zehn Jahre alt. → Hausrat vergleichen
- Kaskoversicherung: Bei einem neuen oder finanzierten Auto sinnvoll. Bei einem älteren Fahrzeug kann es sich lohnen, von Vollkasko auf Teilkasko zu wechseln. → Kfz-Versicherung vergleichen
- Rechtsschutzversicherung: Kein Muss, aber für Arbeitnehmer gerade in unsicheren Zeiten interessant, etwa bei einer Kündigung durch den Arbeitgeber. Achtung: Es gibt Wartezeiten. Wer erst abschließt, wenn der Streit schon da ist, ist nicht geschützt. → Rechtsschutz vergleichen
- Unfallversicherung: Sie ersetzt keine Berufsunfähigkeitsversicherung, denn die meisten Berufsunfähigkeiten entstehen durch Krankheiten, nicht durch Unfälle. Sinnvoll kann sie für Kinder, Rentner oder Menschen sein, die keine BU mehr bekommen. Gerade alte Unfallverträge lohnt es sich anzusehen, mehr dazu im nächsten Abschnitt. → Unfallversicherung vergleichen
- Auslandsreisekrankenversicherung: Kostet meist nur wenige Euro im Jahr und schützt vor sehr hohen Behandlungs- und Rücktransportkosten. → Reiseversicherung vergleichen
Rot: Diese Versicherungen sind häufig verzichtbar
- Glasversicherung
- Handy-, Brillen- und Geräteversicherung sowie Garantieverlängerungen
- Reisegepäckversicherung
- Insassenunfallversicherung im Auto
- Restschuldversicherung zu einem Ratenkredit (oft teuer und mit vielen Ausschlüssen; zur Absicherung eines Kredits ist eine Risikolebensversicherung meist günstiger)
Diese Verträge sichern Schäden ab, die man in der Regel selbst bezahlen kann, oder sind teuer im Verhältnis zur Leistung. Prüfen Sie aber vor der Kündigung, ob ein Baustein nicht in einem anderen Vertrag mit drinsteckt.
„Ich habe ja eine Versicherung“: Warum das oft trügt
Diesen Satz höre ich in fast jedem Erstgespräch. Und er stimmt ja: Es gibt einen Vertrag, es wird jeden Monat bezahlt. Aber was genau versichert ist, weiß kaum jemand noch. Der Vertrag wurde vor zehn oder fünfzehn Jahren abgeschlossen, oft nebenbei, bei der Bank oder über einen Bekannten. Seitdem hat sich das Leben verändert, der Vertrag nicht.
Ein typisches Beispiel ist die kleine Unfallversicherung:
- Sie kostet vielleicht 15 bis 25 Euro im Monat und gibt ein gutes Gefühl.
- Die Grundsumme liegt aber oft nur bei 25.000 oder 50.000 Euro. Nach einem schweren Unfall mit bleibenden Schäden reicht das selten, um das Leben neu zu organisieren.
- Bei alten Bedingungen sind häufige Ursachen nicht oder schlecht mitversichert, etwa Bewegungs- und Kraftanstrengungsschäden, Zeckenbisse oder Unfälle durch Bewusstseinsstörungen.
- Und das Wichtigste: Eine Unfallversicherung zahlt nur nach einem Unfall. Die meisten Menschen verlieren ihre Arbeitskraft aber durch Krankheit, etwa durch psychische Erkrankungen, Rücken oder Krebs. Wer nur eine Unfallversicherung hat, glaubt sich abgesichert und ist es für die häufigsten Fälle nicht.
Ein aktueller Tarif bietet für einen ähnlichen Beitrag oft eine deutlich höhere Leistung und bessere Bedingungen. Und manchmal ist der bessere Weg, das Geld in eine Berufsunfähigkeitsversicherung zu stecken, weil sie Krankheit und Unfall abdeckt. Ähnlich sieht es bei alten Haftpflicht- und Hausratverträgen aus: niedrige Deckungssummen, Lücken bei heute üblichen Schäden, und trotzdem ein höherer Beitrag als ein moderner Tarif.
Sparen und besser versichert sein schließt sich also nicht aus. Es braucht nur jemanden, der einmal genau hinschaut.
Welche Versicherungen sollte ich auf keinen Fall kündigen?
Wenn das Geld knapp wird, ist die Versuchung groß, die teuersten Verträge zuerst zu streichen. Das sind oft die Berufsunfähigkeitsversicherung und die Altersvorsorge. Genau das ist meist der größte Fehler.
Warum die Berufsunfähigkeitsversicherung bleiben sollte:
- Sie schützt genau das, worum Sie sich gerade Sorgen machen: Ihr Einkommen.
- Wer sie kündigt, muss bei einem neuen Antrag wieder alle Gesundheitsfragen beantworten. Eine Rückenbehandlung oder Psychotherapie aus den letzten Jahren kann dazu führen, dass Sie keinen neuen Vertrag mehr bekommen.
- Ein neuer Vertrag ist durch das höhere Eintrittsalter teurer.
- Auch bei Arbeitslosigkeit bleibt der Schutz bestehen. Geprüft wird dann in der Regel der zuletzt ausgeübte Beruf.
Warum die Privathaftpflicht bleiben sollte: Sie kostet wenig und schützt vor Forderungen, die Sie Ihr Leben lang abzahlen würden.
Wenn Sie den Beitrag trotzdem nicht mehr stemmen können, gibt es bessere Wege als die Kündigung. Dazu gleich mehr.
Wie kann ich bei Versicherungen sparen, ohne Lücken zu riskieren?
Mit diesen Schritten sparen viele meiner Kunden, ohne auf wichtigen Schutz zu verzichten.
1. Doppelte Verträge finden
Gerade nach dem Zusammenziehen, einer Heirat oder einem Umzug bestehen Verträge oft doppelt. Typische Beispiele:
- Zwei Privathaftpflichtversicherungen bei Paaren. Ein gemeinsamer Familientarif reicht meist.
- Kinder, die nach der Ausbildung noch über die Eltern versichert sind und trotzdem einen eigenen Vertrag haben (oder umgekehrt: die gar nicht mehr mitversichert sind).
- Schutzbriefe, die über Kfz-Versicherung, Automobilclub und Kreditkarte gleich dreimal bestehen.
- Reiseversicherungen, die schon in einer Kreditkarte enthalten sind.
2. Alte Tarife modernisieren
Ein Haftpflicht- oder Hausratvertrag aus dem Jahr 2010 ist oft teurer und leistet weniger als ein aktueller Tarif. Ein Wechsel kann beides verbessern: niedrigerer Beitrag und besserer Schutz. Bei Sachversicherungen ist das in der Regel unkompliziert. Unsere Vergleichsrechner zeigen Ihnen in wenigen Minuten, wo Ihr Vertrag heute steht.
3. Selbstbeteiligung vereinbaren
Wer kleine Schäden selbst trägt, zahlt oft deutlich weniger Beitrag. Bei Hausrat, Wohngebäude und Kasko kann eine Selbstbeteiligung von 150 bis 500 Euro spürbar entlasten. Wählen Sie nur eine Höhe, die Sie im Schadenfall auch wirklich bezahlen können.
4. Jährlich statt monatlich zahlen
Bei monatlicher Zahlung verlangen viele Versicherer einen Aufschlag. Wer jährlich zahlt, spart oft einige Prozent. Wenn das in Ihre Planung passt, lohnt sich die Umstellung.
5. Beitragserhöhung nutzen, um zu wechseln
Erhöht der Versicherer den Beitrag, ohne dass sich der Umfang verbessert, haben Sie in vielen Sparten ein Sonderkündigungsrecht. Das gilt in der Regel einen Monat ab Zugang der Mitteilung. Bei der Kfz-Versicherung ist außerdem der 30. November der wichtigste Stichtag für einen Wechsel zum Jahreswechsel.
6. Kfz-Versicherung genau einstellen
Kilometerleistung, Fahrerkreis, Garagenplatz, Werkstattbindung und Telematik-Tarife beeinflussen den Beitrag stark. Wer nur noch selten fährt oder keine jungen Fahrer mehr mitversichert, sollte die Angaben aktualisieren.
7. Versicherungssummen prüfen
Bei der Hausratversicherung ist die Summe oft nicht mehr passend: zu hoch nach dem Auszug der Kinder, zu niedrig nach einer neuen Küche. Bei der BU sollte die Rente zum heutigen Netto passen. Mit dem BU-Bedarfscheck rechnen Sie in wenigen Minuten nach.
Ich kann meine Beiträge gerade nicht zahlen. Was jetzt?
Sprechen Sie früh mit Ihrem Versicherer oder Ihrem Makler, bevor Mahnungen kommen. Wer Beiträge einfach nicht mehr zahlt, riskiert, dass der Versicherer den Vertrag kündigt und im Schadenfall nicht leistet.
Je nach Vertrag gibt es diese Möglichkeiten:
- Stundung: Die Beiträge werden für einige Monate ausgesetzt, häufig bis zu sechs Monate. Der Schutz bleibt bestehen. Die Beiträge werden später nachgezahlt, oft auch in Raten.
- Beitrag senken: Die Leistung wird verkleinert, zum Beispiel eine niedrigere BU-Rente oder eine kleinere Versicherungssumme. Besser ein kleinerer Schutz als gar keiner.
- Beitragsfreistellung: Sie zahlen keine Beiträge mehr, der Vertrag läuft mit reduzierter Leistung weiter. Bei vielen Verträgen können Sie innerhalb einer Frist wieder einsteigen, oft ohne neue Gesundheitsprüfung. Die genauen Regeln stehen in Ihren Bedingungen.
- Dynamik aussetzen: Die jährliche Beitragserhöhung können Sie meist ablehnen. Achtung: Wer mehrfach hintereinander widerspricht, verliert bei manchen Versicherern das Recht auf weitere Erhöhungen.
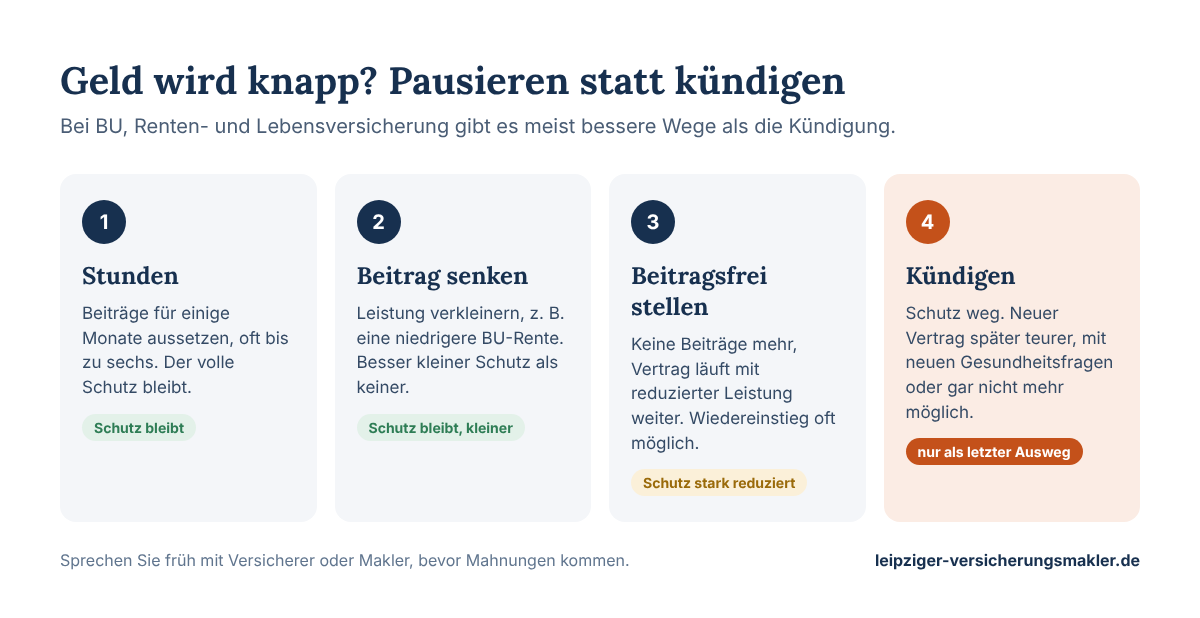
Bei der Berufsunfähigkeitsversicherung ist die Stundung meist der beste Weg, weil der volle Schutz erhalten bleibt. Bei der Risikolebensversicherung bringt eine Beitragsfreistellung dagegen fast nichts, hier ist eine niedrigere Summe die bessere Lösung.
Altersvorsorge pausieren statt kündigen
Auch bei der Altersvorsorge gilt: Kündigung ist fast immer die teuerste Lösung. Bei einer fondsgebundenen Rentenversicherung sind die Abschlusskosten meist schon bezahlt. Wer kündigt, nimmt diesen Verlust mit und gibt oft wertvolle Garantien und steuerliche Vorteile auf.
Moderne fondsgebundene Verträge bieten viel Flexibilität:
- Beitrag vorübergehend reduzieren oder ganz pausieren
- später wieder erhöhen oder Zuzahlungen leisten
- in vielen Tarifen Geld entnehmen, ohne den Vertrag aufzulösen
Bei ETF- und Fondssparplänen im Depot können Sie die Sparrate jederzeit anpassen. Gerade in schwachen Börsenphasen ist es meist besser, kleiner weiterzusparen, als ganz auszusteigen. Wer weiter regelmäßig kauft, bekommt Fondsanteile zu niedrigeren Kursen.
Ältere klassische Renten- und Lebensversicherungen mit hohem Garantiezins sind oft wertvoller, als sie aussehen. Bevor Sie hier kündigen, lohnt ein Blick auf Rückkaufswert, Garantien und Steuer. → Altersvorsorge · Betriebsrenten-Check
Jobverlust oder Kurzarbeit: Was passiert mit meinen Versicherungen?
- Berufsunfähigkeitsversicherung: Läuft weiter. Viele Versicherer bieten bei Arbeitslosigkeit eine längere Stundung an. Fragen Sie danach, bevor Sie kündigen.
- Betriebliche Altersvorsorge: Ihre Ansprüche bleiben erhalten. Sie können den Vertrag oft privat weiterführen, beitragsfrei stellen oder beim neuen Arbeitgeber fortsetzen.
- Rechtsschutz: Bei einer Kündigung durch den Arbeitgeber hilft er nur, wenn er schon vorher bestand und die Wartezeit abgelaufen ist.
- Krankenversicherung: Gesetzlich Versicherte sind beim Bezug von Arbeitslosengeld weiter versichert. Privat Versicherte sollten früh mit dem Versicherer sprechen; hier hilft Ihnen Solveig Wuttke aus meinem Expertennetzwerk.
- Kredit und Immobilie: Wenn eine Baufinanzierung drückt, lohnt ein frühes Gespräch mit der Bank. Dirk Hofmann aus meinem Expertennetzwerk unterstützt bei Fragen zur Finanzierung.
Wie viel Geld sollte man für Versicherungen ausgeben?
Eine feste Zahl gibt es nicht. Als grobe Orientierung: Die existenzielle Absicherung (Haftpflicht, Berufsunfähigkeit, gegebenenfalls Risikoleben) sollte vor allem anderen kommen. Für einen Single ohne Auto und Eigentum reichen oft wenige Verträge. Eine Familie mit Haus braucht mehr.
Wichtiger als der Gesamtbeitrag ist die Frage: Zahle ich für die richtigen Risiken? Viele Haushalte geben Geld für Kleinversicherungen aus und haben gleichzeitig keine Absicherung ihres Einkommens.
Wie oft sollte ich meine Versicherungen prüfen?
Sie müssen sich nicht ständig mit Versicherungen beschäftigen. Es reicht, einmal im Jahr oder alle zwei Jahre kurz drüberzuschauen. Und immer dann, wenn sich im Leben etwas ändert: Umzug, Heirat oder Trennung, ein Kind, ein neuer Job, ein Hauskauf, der Auszug der Kinder oder der Start in die Rente.
Dabei geht es nur um drei Fragen:
- Passt der Schutz noch zu meinem Leben?
- Zahle ich für etwas doppelt oder für etwas, das ich nicht brauche?
- Gibt es für meinen Beitrag heute mehr Leistung, oder für die gleiche Leistung einen niedrigeren Beitrag?
So prüfen wir Ihre Versicherungen gemeinsam: in 30 Minuten online
Als unabhängiger Versicherungsmakler bin ich an keine Gesellschaft gebunden. Ich schaue mit Ihnen auf alle Verträge, finde Doppeltes und Überflüssiges und vergleiche die wichtigen Verträge am Markt. Für die meisten Kunden ist das mit einem Online-Termin von etwa einer halben Stunde erledigt. Sie brauchen dafür keine Vorkenntnisse und müssen nichts vorbereiten außer Ihren Unterlagen. Die Prüfung ist für Sie kostenfrei, per Video, am Telefon oder auf Wunsch persönlich in Leipzig.
So gehen wir vor:
- Sie buchen einen Termin und schicken mir vorher Ihre Unterlagen oder halten sie bereit. Bestandskunden sehen ihre Verträge auch im Kundenlogin. Wer mag, macht vorab den Versicherungscheck.
- Im Termin gehen wir gemeinsam die Ampel durch: behalten, verbessern, streichen.
- Sie bekommen einen klaren Vorschlag, wo Sie sparen können und wo sich die Leistung verbessern lässt. Sie entscheiden danach in Ruhe.
Danach haben Sie für ein bis zwei Jahre Ruhe.
Passende Checks:
- Versicherungscheck: Welche Versicherungen sind für mich wichtig?
- Einkommensschutz-Check: Was ist für meine Einkommensabsicherung wichtig?
- BU-Bedarfscheck: Wie hoch sollte meine BU-Rente sein?
- Alle Checks im Überblick
Häufige Fragen zum Sparen bei Versicherungen
Welche Versicherungen kann ich kündigen, um Geld zu sparen?
Häufig verzichtbar sind Glas-, Handy- und Geräteversicherungen, Reisegepäck- und Insassenunfallversicherung sowie doppelte Verträge. Prüfen Sie vorher, ob der Schutz nicht in einem anderen Vertrag enthalten ist.
Welche Versicherungen sind Pflicht?
Gesetzlich vorgeschrieben sind die Krankenversicherung, die Pflegeversicherung und die Kfz-Haftpflicht für jedes zugelassene Fahrzeug. In einigen Bundesländern gibt es außerdem eine Pflicht zur Hundehaftpflicht.
Welche Versicherungen sind am wichtigsten?
Die Privathaftpflicht und die Berufsunfähigkeitsversicherung. Wer Familie oder einen Kredit hat, sollte zusätzlich eine Risikolebensversicherung haben, Immobilienbesitzer eine Wohngebäudeversicherung.
Soll ich meine Berufsunfähigkeitsversicherung kündigen, wenn das Geld knapp ist?
Nein, meist nicht. Ein neuer Vertrag ist später teurer und wegen neuer Gesundheitsfragen oft nicht mehr möglich. Fragen Sie stattdessen nach einer Stundung oder einer niedrigeren Rente.
Kann ich eine Versicherung pausieren?
Bei Berufsunfähigkeits-, Renten- und Lebensversicherungen ist meist eine Stundung oder Beitragsfreistellung möglich. Bei Sachversicherungen wie Haftpflicht oder Hausrat gibt es das selten, dort hilft eher ein günstigerer Tarif.
Lohnt sich ein Versicherungsvergleich wirklich?
Bei Sachversicherungen wie Haftpflicht, Hausrat, Wohngebäude und Kfz oft ja, vor allem bei Verträgen, die älter als fünf Jahre sind. Achten Sie aber nicht nur auf den Preis, sondern auch auf die Leistungen.
Wie oft sollte ich meine Versicherungen überprüfen?
Einmal im Jahr oder alle zwei Jahre, und zusätzlich bei größeren Veränderungen wie Umzug, Heirat, Kind, Jobwechsel oder Hauskauf. Mit einem Makler ist das oft in einem Online-Termin von etwa 30 Minuten erledigt.
Lohnt es sich, eine alte Unfallversicherung zu prüfen?
Ja. Ältere Verträge haben oft niedrige Summen und schwächere Bedingungen. Ein neuer Tarif bietet für einen ähnlichen Beitrag häufig deutlich mehr Leistung. Bedenken Sie außerdem, dass eine Unfallversicherung bei Krankheit nicht zahlt.
Was passiert, wenn ich meine Beiträge nicht mehr bezahle?
Der Versicherer mahnt und kann den Vertrag danach kündigen. Tritt in dieser Zeit ein Schaden ein, kann der Schutz entfallen. Sprechen Sie deshalb früh mit dem Versicherer oder Ihrem Makler.
Wann kann ich meine Versicherung wechseln?
In der Regel zum Ablauf des Versicherungsjahres mit einer Frist von drei Monaten, bei der Kfz-Versicherung meist bis zum 30. November. Bei einer Beitragserhöhung haben Sie oft ein Sonderkündigungsrecht.